
Mientras el país esperaba la ejecución y terminación de las prometidas megaobras el Gobierno del Cambio, a través del Presidente Gustavo Francisco Petro Urrego y el Ministro de Hacienda y Crédito Público, Germán Ávila Plazas, hacían exactamente lo contrario.
Frenaron los multimillonarios recursos comprometidos a través de vigencias futuras, para cubrir las obligaciones adquiridas para la financiación de al menos 29 proyectos, a través del Encargo Fiduciario No. 6002-2023 administrado por la Fiduprevisora y teniendo como fideicomitente al Ministerio de Hacienda.
De acuerdo con el equipo auditor de la Contraloría General de la República -CGR- estableció que en la revisión del Estados de Situación Financiera de la Agencia Nacional de Infraestructura – ANI al cierre de la vigencia 2025, no se registran la Cuenta por Pagar del Pasivo, los aportes pendientes de fondear por concepto de Fondo de Contingencias Contractuales por $6.355.739.800.701, de conformidad con la Ley 448 de 1998.
Concretamente, la CGR identificó que el valor pendiente de aportes por concepto de Fondo de Contingencias por $6.355.739.800.701, no se encontraban registrados en el Pasivo del Estado de Situación Financiera de la ANI, incumpliendo las disposiciones de la Ley Orgánica del Presupuesto, que establecen que la Nación, las Entidades Territoriales y las Entidades Descentralizadas de cualquier orden deberán incluir en sus presupuestos de servicio de deuda, las apropiaciones necesarias para cubrir las posibles pérdidas de las obligaciones contingentes a su cargo.
La cifra señalada corresponde a los aportes no girados en las más recientes vigencias fiscales.
Dentro de los aportes asignados pero no girados, se encuentran 7 proyectos relacionados con la Costa Caribe, así:
– Vía Cartagena – Barranquilla (4G), por 116,135,897.238.
– Vía Córdoba – Sucre, $32.893.955.366.
– Puerta de Hierro – Cruz de Viso, $81.146.369.742.
– Restauración Canal del Dique, $24.303.231.437.
– Río Magdalena 2 (4G), Medellín – Coveñas, 247.942.125.304.
– Santa Marta – Paraguachón, $3.466.411.194.
– Sabana de Torres – Curumaní, $126.404.568.974.
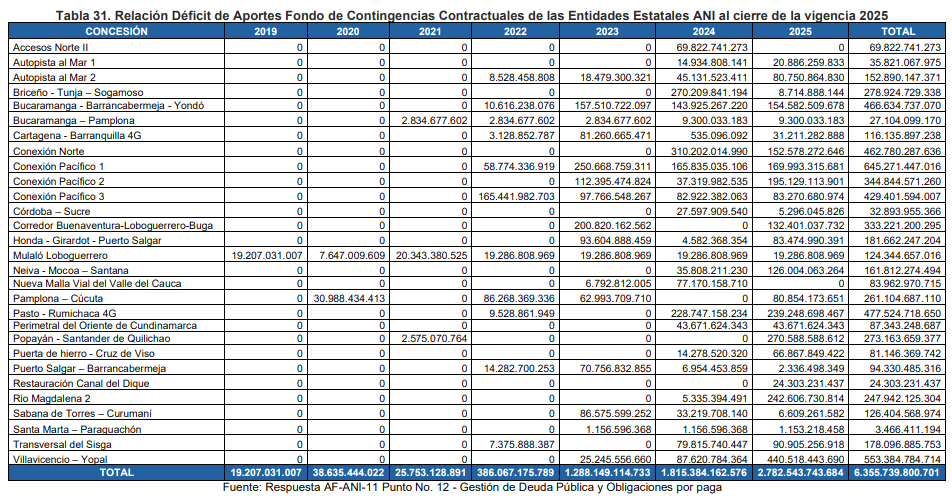
Para la CGR, esta situación refleja deficiencias en el reconocimiento contable de la cuenta por pagar del pasivo por concepto de déficit de aportes al Fondo de Contingencias Contractuales, los cuales no se encuentran registrados en el Estado de Situación Financiera de la Agencia Nacional de Infraestructura – ANI al cierre de la vigencia 2025.
Además, demuestra debilidades de Control Interno Contable y puntos de control en los procedimientos de validación y verificación del tratamiento contable de las cuentas por pagar del Pasivo, así como en los flujos de información y conciliación entre las áreas que generan los hechos económicos.
Para la CGR, la situación anterior, genera en el Estado de Situación Financiera de la Agencia Nacional de Infraestructura de la ANI, al 31 de diciembre de 2025, subestimación del Grupo Contable 24 – Cuentas por Pagar, por $6.355.739.800.701, por falta de Reconocimiento Contable en la Cuenta por Pagar del Pasivo por concepto de Reservas Presupuestales Inducidas correspondiente de Fondo de Contingencias pendientes de pago al cierre de la vigencia 2025, contraviniendo lo establecido en los Principios de Contabilidad Pública, de Pasivos y de las Instrucciones dirigidas a las entidades públicas para el cambio del periodo contable 2025-2026.
Frente a esta grave situación, la Contraloría advirtió que los argumentos presentados por la entidad no desvirtúan la observado, toda vez que el reconocimiento contable del pasivo no depende exclusivamente de la existencia de una obligación exigible o de un tercero con personería jurídica, “sino de la existencia de una obligación presente de origen legal derivada de hechos pasados, conforme al marco normativo para entidades de gobierno”.
En este caso, “la existencia del plan de aportes al Fondo de Contingencias Contractuales, definido con base en metodologías oficiales, así como la obligación legal de cubrir riesgos contractuales asumidos por la entidad, configuran una obligación económica que debe ser reconocida contablemente, en aplicación de los principios de devengo y esencia sobre forma”.
En consecuencia, “la entidad incurre en una subestimación del pasivo al no reconocer dichos valores, afectando la representación fiel de los estados financieros, razón por la cual el hallazgo administrativo se mantiene”.
Es de precisar que el Fondo de Contingencias de las Entidades Estatales, es una cuenta especial, sin personería jurídica, administrada por la Fiduciaria la Previsora S.A., cuyo fideicomitente es el Ministerio de Hacienda y Crédito Público. Los recursos, así como los asuntos relacionados con pasivos del Fondo, serán administrados por la Dirección General de Crédito Público y Tesoro Nacional (DGCPTN).
El Fondo de Contingencias de las entidades estatales, tiene por objeto la implantación de un sistema para su manejo basado en un criterio preventivo de disciplina fiscal. Es un mecanismo de cobertura ante la ocurrencia de riesgos.
Este Fondo, administra los recursos que transfiere la Agencia con el fin de cubrir obligaciones contingentes derivadas de la celebración de contratos de infraestructura bajo el esquema de acuerdos de concesión, o de la suscripción de operaciones de crédito público garantizadas por la Nación, dicho aporte de recursos se realiza en los montos y plazos calculados con las metodologías de valoración de pasivos contingentes que ha desarrollado el Ministerio de Hacienda y Crédito Público.
Más historias
Uninorte y Analytikus implementan Proyecto MarIA para detectar deservión estudiantil
¿Habrá alumbrado navideño con El Niño y energía cara?
¿Más plata para lo mismo?