
Lo que se creía que sería una promesa cumplida por parte del Gobierno del Cambio, encabezado por Gustavo Francisco Petro Urrego, terminó siendo un verdadero desastre.
Por eso, lo ocurrido con la construcción de la vía Mompox – Pinillos, en el departamento de Bolívar, no deja de sorprender. Los resultados son el reflejo de un Gobierno paquidérmico, cargado de multimillonarios ‘elefantes blancos’, obras inconclusas que aún así fueron pagadas en su totalidad.
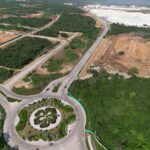
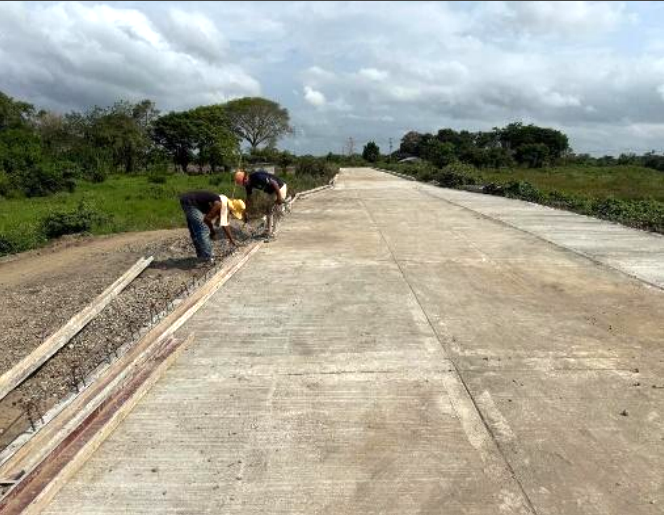
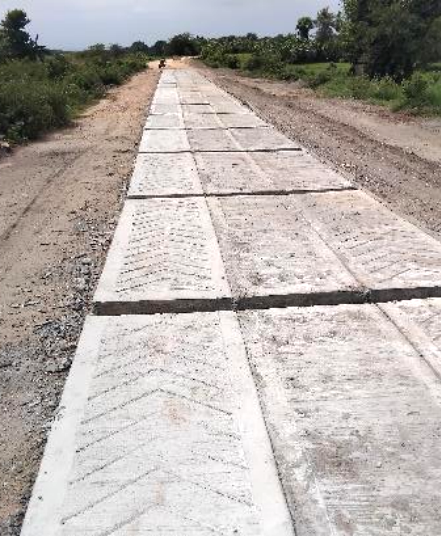
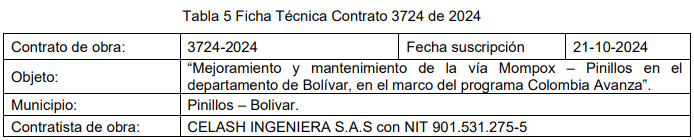
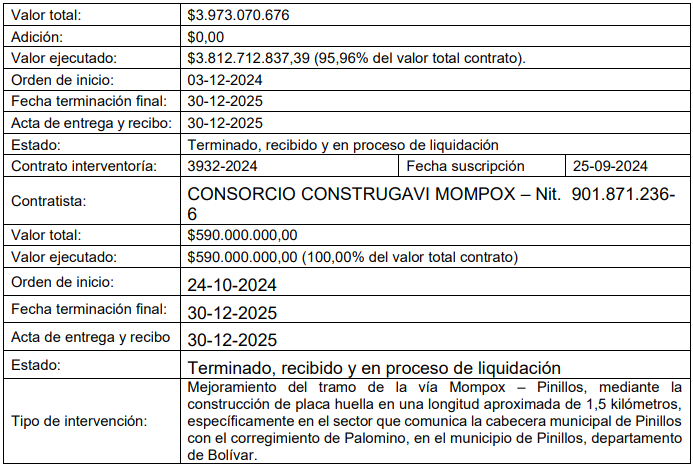
En efecto, se trata del contrato de obra 3724 suscrito por el Invías el 16 de octubre de 2024 con la firma Celash Ingeniería S.A.S., por valor de $3.973.070,676, para el “mejoramiento del tramo de la vía Mompox – Pinillos, mediante la construcción de placa huella en una longitud aproximada de 1,5 kilómetros, específicamente en el sector que comunica la cabecera municipal de Pinillos con el corregimiento de Palomino, en el municipio de Pinillos, departamento de Bolívar, en el marco del programa Colombia Avanza”.
La interventoría del proyecto fue contratada con el Consorcio Construgavi Mompox, por valor de $590 millones
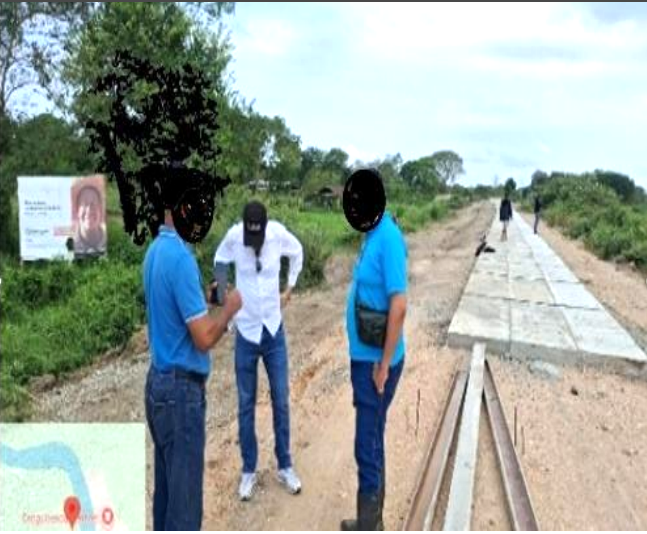
Un equipo auditor de la Contraloría General de la República -CGR- le puso la lupa a la contratación y concluyó que en la ejecución del del Contrato de Obra No. 3724‑2024, se evidenciaron inconsistencias técnicas y financieras asociadas a diferencias entre las cantidades y valores certificados en las actas de obra y las cantidades realmente ejecutadas en campo.
¿Quién responde?
Dichas inconsistencias se sustentan tanto en el balance final de obra elaborado por la Interventoría, como en la inspección física realizada por la Contraloría General de la República, los días 15 a 17 de abril de 2026, “las cuales ponen de manifiesto falencias en los procesos de seguimiento y control de la oportuna ejecución contractual. Las diferencias cuantificadas generan un daño patrimonial por $516.461.100,04”.
Más exactamente, de acuerdo con el ente fiscal, durante la evaluación de la ejecución del contrato “se identificaron inconsistencias técnicas y financieras relevantes entre las cantidades y valores certificados en las Actas de Obra Nros. 6 a 11, con corte a diciembre de 2025, y las cantidades y valores reconocidos en el balance final de obra elaborado por la interventoría (contenido en la Comunicación CONS‑MOMP‑364‑26 del 14 de abril de 2026, remitida por el Consorcio Construgavi Mompox al Instituto Nacional de Vías – Invías)”.
En esa comunicación, la interventoría reconoce expresamente que persisten obras correspondientes a la meta física contractual sin ejecutar, motivo por el cual recomendó al Instituto Nacional de Vías (Invías) el inicio del proceso administrativo sancionatorio por presunto incumplimiento de las obligaciones contractuales, de acuerdo con la Ley 1474 de 2011.
Certificaciones de obras fantasmas
En este contexto, y con el fin de precisar el alcance de las inconsistencias advertidas, la CGR realizó el análisis comparativo entre lo certificado en las actas de obra y lo reconocido técnicamente en el balance final por la interventoría.
Esto permitió evidenciar el desfase acumulado existente entre las cantidades y valores certificados en las actas de obra y las cantidades y valores finalmente reconocidos en el balance técnico.
“Como resultado del análisis se tiene que, las diferencias se presentan de forma transversal en todos los capítulos del presupuesto del contrato, incluyendo preliminares, explanaciones, bases y subbases, estructuras, drenajes, señalización, transportes e ítems no previstos. No obstante, los mayores impactos se concentran en los rubros de preliminares y excavaciones, estructuras en concreto, acero de refuerzo, transporte de materiales y obras ambientales, los cuales resultan esenciales para garantizar la funcionalidad y estabilidad de la infraestructura vial objeto del contrato”.
En concreto, el valor total certificado en las actas de obra asciende a $3.812.712.836,50, mientras que el valor reconocido por la interventoría en su balance final es de $3.076.336.471,39, lo que genera una diferencia global de $736.376.365,11, equivalente al 19,1% del valor certificado en las actas.
Las inconsistencias fueron documentadas formalmente por la interventoría con anterioridad a la terminación del contrato en el Acta de Visita Previa al Recibo Final de Obra de fecha 2 de diciembre de 2025, en la cual se dejó constancia expresa de actividades pendientes, ajustes técnicos y faltantes en diferentes frentes del proyecto.
El trabajo auditor
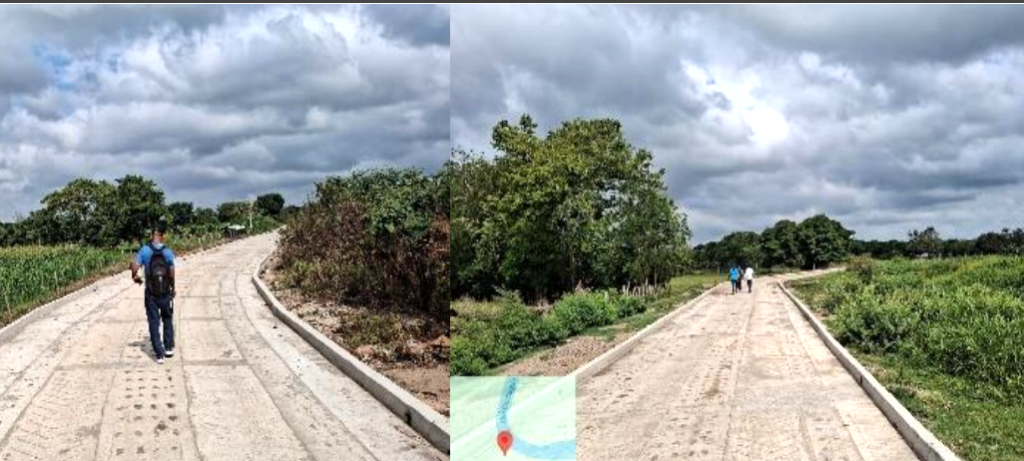
Por otra parte, durante la visita de inspección física practicada por la Contraloría General de la República entre los días 15 y 17 de abril de 2026, se verificó en sitio la ejecución de los principales ítems del presupuesto del contrato, contrastando las cantidades ejecutadas en sitio con las certificadas en las Actas de Obra Nos. 6 (4 de agosto de 2025), 7 (5 de septiembre de 2025), 8 (8 de octubre de 2025), 9 (31 de octubre de 2025), 10 (30 de noviembre de 2025) y 11 (diciembre de 2025).
Dichas verificaciones se realizaron mediante medición directa en campo y se documentaron a través de un registro fotográfico.
A partir del contraste entre las cantidades ejecutadas y verificadas en sitio, sustentadas mediante medición directa y registro fotográfico, con las cantidades certificadas en las Actas de Obra Nos. 6 a 11 y las reconocidas por la interventoría en su balance final (información remitida al ente de control mediante Oficio No. 2026S-VBOG-025687 del 24 de abril de 2026), se estableció que para los ítems 232.1 – Geotextil para estabilización de subrasante; 320.3 – Sub base granular clase C; 630.7 – Concreto f’c 14 MPa ciclópeo; 710.1.1 – Señalización vertical; NP 810.2 – Protección de taludes; y NP 201.2.2 – Desmonte y limpieza no boscosa; las cantidades verificadas en campo coinciden con las reconocidas por la Interventoría en su balance final, evidenciándose que las diferencias se presentan frente a lo certificado en las actas de obra 6 a 11.
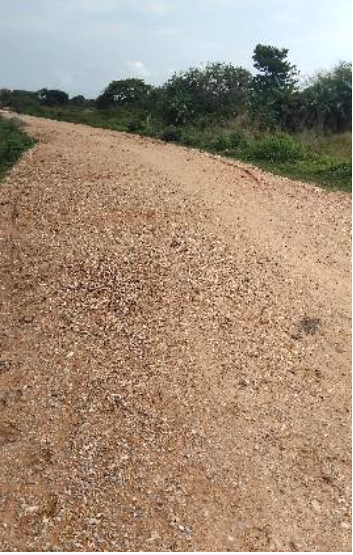
No obstante, para el ítem 630.4.1 – Concreto resistencia f’c 21 MPa para placa huella, la cantidad medida en sitio por la Contraloría General de la República fue de 278,64 m³, siendo inferior a la cantidad reconocida en el balance de interventoría (404 m³) y significativamente menor frente a las cantidades certificadas en las Actas de Obra No. 6 a 11 (511 m³).
En consecuencia, la diferencia respecto a este ítem asciende a $114.758.071,10, valor que corresponde a obra no ejecutada.
El valor ejecutado
Teniendo en cuenta lo anterior, la Contraloría General de la República estableció un valor total de obra ejecutada correspondiente a $2.931.828.399,90, determinado por el valor total reconocido en el balance final de la interventoría ($3.076.336.471,39), menos el valor de la diferencia por cantidades ejecutadas del ítem 630.4.1 por un monto de $114.758.071,10.
En este sentido, las actas que presentaron las inconsistencias técnicas previamente descritas fueron utilizadas como soporte administrativo para el reconocimiento y pago al contratista.
En la siguiente Tabla, se relacionan las actas certificadas, las facturas y órdenes de pago asociadas, permitiendo identificar con precisión los valores efectivamente pagados por la Entidad en desarrollo de las actas Nos. 6 a 11 y actas de ajuste correspondientes.
Teniendo en cuenta las situaciones anteriormente descritas la CGR realizó la cuantificación total del daño fiscal establecido:
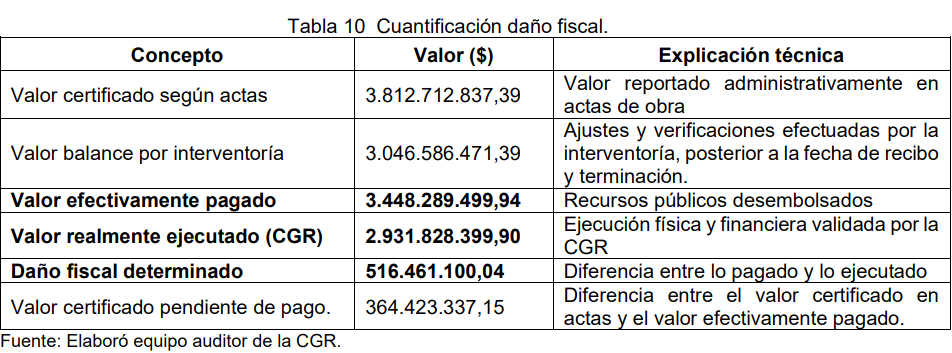
En consecuencia, del análisis financiero realizado, se evidenció que el valor efectivamente pagado asciende a $3.448.289.499,94, mientras que el valor total ejecutado, verificado en el sitio de ejecución de obra por la CGR corresponde a $2.931.828.399,90. Por tanto, la diferencia resultante por valor de $516.461.100,04 constituye un daño al patrimonio público, ocasionado por un mayor valor pagado al contratista respecto de la ejecución real de obra.
La CGr resaltó que, del total de la diferencia identificada, se estableció que $364.423.337,15 corresponden a valores certificados en actas de obra aprobadas que se encuentran pendientes de pago, por lo cual dichos recursos no han sido desembolsados y no hacen parte de la cuantificación del daño fiscal determinado.
“La situación descrita obedece principalmente a ejecución de cantidades de obra inferiores por parte del Contratista de Obra y a deficiencias en los controles y seguimiento efectuados para la cuantificación y certificación de las cantidades de actividades ejecutadas y la certificación de la ejecución contractual, por parte de la interventoría contratada y de la supervisión de esta, realizada por el Instituto Nacional de Vías (Invías). Esta situación, también permite establecer un deficiente seguimiento de parte de la supervisión ejercida por Invías a la interventoría contratada”.
Fallas en Interventoría y Supervisión
El ente fiscal advierte como efecto grave esta situación porque constituye el pago de recursos públicos por obras no ejecutadas, ejecutadas parcialmente o con diferencias en las cantidades realmente construidas, ocasionando una afectación al patrimonio público y reduciendo el alcance de la intervención a realizar. Asimismo, se genera pérdida de confiabilidad de la información contractual, técnica y financiera, debilitando la validez de las actas de obra como soporte para el reconocimiento y pago de obligaciones a cargo de la entidad.
“En el caso analizado, se evidenció que las actas de obra presentaban diferencias significativas frente a las cantidades realmente ejecutadas, las cuales fueron utilizadas como soporte para el pago al contratista, sin que se adviertan acciones oportunas por parte de la supervisión orientadas a validar o cuestionar dicha información. Esta situación refleja deficiencias en el seguimiento ejercido, aspecto que fue identificado como causa del hallazgo, al evidenciarse fallas tanto en la interventoría como en la supervisión de esta. En consecuencia, el argumento de la entidad basado en la confianza legítima en la Interventoría no resulta suficiente para exonerar la responsabilidad de la supervisión, toda vez que la normativa vigente le impone un deber de control concurrente, cuyo incumplimiento por acción u omisión puede contribuir a la materialización del daño patrimonial”, argumenta la Contraloría.
Por lo anterior, “los argumentos presentados por la entidad no desvirtúan los hechos observados ni la causa que dio origen al hallazgo. Por lo cual, se confirma el hallazgo administrativo con connotación fiscal por cuantía de $516.461.100,04 y presunta incidencia disciplinaria”.
Fotos: Contraloría General de la República
Más historias
Uninorte y Analytikus implementan Proyecto MarIA para detectar deservión estudiantil
¿Habrá alumbrado navideño con El Niño y energía cara?
¿Más plata para lo mismo?