
Una nueva y grave salida en falso es lo que constituye el marco tarifario de Retención en la Fuente, que el Consejo de Estado suspendió provisionalmente al quedar plenamente demostrado que el Gobierno del Cambio de manera alguna logró justificar por parte del Ministerio de Hacienda y Crédito Público.
Al decidir las demandas acumuladas contra la nueva imposición, el Consejo de Estado accedió a suspender provisionalmente los artículos 2 a 8 del Decreto 572 de 2025, que reguló las bases de Retención y las tarifas de Retención en la Fuente y de autorretención, según las peticiones de medidas cautelares presentadas por varios demandantes en escritos separados.
No obstante, la Alta Corporación consideró que en la medida en que el adecuado recaudo de impuestos y contribuciones involucra el interés general, y que la sostenibilidad fiscal funge como criterio orientador de todas las ramas del poder público, como consecuencia de la suspensión provisional parcial deberán aplicarse las normas sustituidas por los artículos 2 a 8 del Decreto 572 de 2025, que regulaban las tarifas y bases de Retención y autorretención en la Fuente.
Advirtió que la sola lectura de las consideraciones del Decreto 572 de 2025 y los documentos que soportan la Memoria Justificativa no permiten identificar con precisión los fundamentos técnicos, económicos o jurídicos que sustentan las afirmaciones contenidas en los considerandos del Decreto.
Lo que no justificó el Gobierno del Cambio
Es decir, los antecedentes no explican lo siguiente:
– Cuáles fueron los criterios objetivos que justificaron la agrupación de actividades económicas adoptada por el Gobierno Nacional y por qué dicha clasificación era idónea.
– Cómo las tarifas fijadas permiten que, en agregado, se cumpla con la finalidad de lograr un recaudo gradual del tributo.
– Cuáles son, con precisión, las actividades económicas que eran susceptibles de un incremento tarifario por existir una brecha entre el impuesto a cargo y las retenciones y autorretenciones practicadas en el 2025, y en cuáles de ellos se presentó una brecha de más del 20%, como se afirmó en las consideraciones.
– Por qué las estimaciones realizadas con la información del impuesto a cargo de 2023 y las declaraciones de Retención del 2024 demuestran con suficiencia sus conclusiones.
– En qué datos se sustenta que la actividad económica de 2024 refleja una senda de reactivación y crecimiento real, más allá de la simple afirmación de un crecimiento y positivo desempeño de sectores de agricultura, ganadería, actividades artísticas y construcción.
– Qué sustenta que la agenda gubernamental del sector primario permitió una mejora en la agricultura y ganadería.
– Cómo influyó la renovación de cultivos en la mayor producción cafetera y los precios internacionales en la generación de utilidades extraordinarias, y por qué este tipo de beneficios no recurrentes justifican un cambio de las tarifas.
– Por qué considera que las condiciones de liquidez del aparato productivo son adecuadas para el incremento de las tarifas.
– Cómo se relaciona el principio de sostenibilidad fiscal y la estabilidad presupuestaria, invocados en las consideraciones, así como los demás puntos expuestos, con los requisitos para fijar las tarifas del artículo 365 del Estatuto Tributario.
Falta de fundamentos
De este modo, agrega el Consejo de Estado, si bien el acto acusado contiene una motivación, esta es insuficiente e inadecuada, pues no detalla en qué se fundamentan las conclusiones expuestas por el Gobierno Nacional para modificar las bases y tarifas de retención y autorretención.
Más aún, la Memoria Justificativa y el estudio económico refieren simulaciones y análisis de la situación macroeconómica de ciertos sectores económicos, pero no fueron aportados ni transcritos en ninguno de los documentos allegados.
En este sentido, el estudio económico de la Dirección General de Política Macroeconómica del Ministerio de Hacienda y Crédito Público alude de manera genérica al comportamiento positivo de ciertos sectores de la economía, como el agrícola y el cafetero, sin establecer con precisión cuáles fueron las cifras o proyecciones que permitieron llegar a tal conclusión, ni las estimaciones de utilidades y el análisis puntual frente al aumento tarifario y de umbrales y su efecto para dichos sectores, a partir del cual se pudiese concluir una variación en los pagos o abonos en cuenta que justificase la medida.
En esencia, “los considerandos del Decreto que transcriben el estudio macroeconómico contienen afirmaciones generales frente a la necesidad de agrupar las actividades económicas por razones de eficiencia, la existencia de una brecha detectada a partir de simulaciones y presuntas mejoras en la situación económica de diversos sectores productivos”.
Tarifas no fueron suficientemente motivadas
Sin embargo, esas aseveraciones no se acompañan de evidencia cuantificable que permita establecer que las modificaciones propuestas obedecieron a criterios técnicos que tuviesen en cuenta los parámetros establecidos por el legislador en el artículo 365 del Estatuto Tributario.
De hecho, la Memoria Justificativa del acto acusado indica que el único documento que sustenta económicamente el aumento tarifario y de los umbrales es el estudio del 2 de marzo de 2025, que también funge como soporte del impacto económico de la medida, de manera que la justificación allí contenida debería ser suficiente para explicar el cambio normativo, y no lo es, ante la carencia de las proyecciones, simulaciones y análisis cuantitativos que pudiesen explicar mayores pagos susceptibles de soportar una mayor carga tributaria.
Dicha información tampoco figura en las comunicaciones electrónicas entre el Ministerio de Hacienda y Crédito Público y la DIAN, que carecen de soportes que reflejen el estudio pormenorizado del examen macroeconómico, jurídico y técnico de la decisión.
Por lo anterior, un estudio preliminar de legalidad, permite determinar que las tarifas de retención y autorretención fijadas en el acto acusado, así como las bases de retención, no fueron suficiente ni adecuadamente motivadas.
Los demandantes
Es de anotar que contra ese Decreto fueron presentadas demandas separadas por las siguientes personas naturales y/o jurídicas:
– Andrés Alberto González Becerra y Juan Pablo Fernández López
– Lucas Pombo Santos y Francisco Gnecco Estrada.
– Organización de Trabajadores de la Contraloría General de la República.
– Carlos Mauricio Reyes Amaya.
– Jonathan Pulido Hernández.
– Juan José Amaya Casares.
– Martín Alberto Santos Díaz, demanda coadyuvada por la Asociación de Carboneros de Norte de Santander (Asocarbonor).
– Andrés Felipe Guzmán Rojas.
– David Luna Sánchez.
– Jonathan Alexander Osorio Chacón.
– Juan Javier Baena Merlano.
– Miguel José Quintero O’Meara y Gina Natali Núñez Barrios.
– Federación de Empresarios de Transporte de Carga (Fedetranscarga).
– Asociación Nacional de Empresarios de Colombia (Andi).
– Lisandro Manuel Junco Riveira y Marlon David Hernández Pérez.
– Juan Carlos Arbeláez Mesa y Andrea Ospina García.
– María Fernanda Cabal Molina.
– Partido Centro Democrático.
– Paloma Valencia Laserna.
– Oscar Alfonso Rueda Gómez.
– Federación Nacional de Productores de Carbón (Fenalcarbón).
– Diana Marcela Diago Guaqueta.
– Juan Daniel Peñuela Calvache.
– Adriana Catalina Hoyos Jiménez.
En otras 8 demandas no fueron formuladas peticiones de medidas cautelares, por lo que lo expuesto en las mismas no son objeto de análisis en esta etapa del proceso,
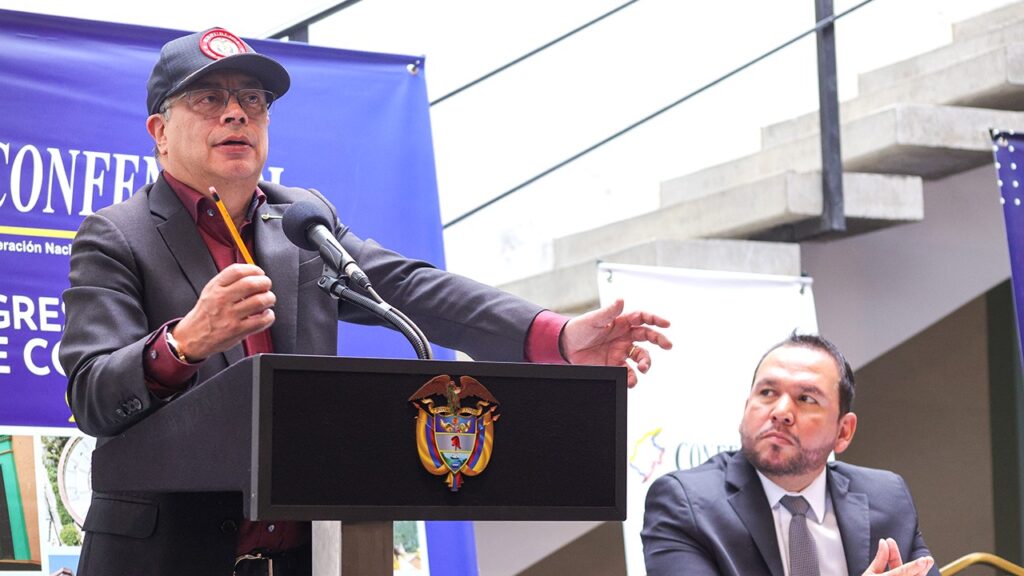
Foto: Presidencia de la República
Más historias
Uninorte y Analytikus implementan Proyecto MarIA para detectar deservión estudiantil
¿Habrá alumbrado navideño con El Niño y energía cara?
¿Más plata para lo mismo?