
El fantasma del Agro Ingreso Seguro a menor escala aparece en el departamento.
Nadie explica cómo es que los recursos asignados para el desarrollo agroindustrial del Atlántico, terminan en manos de empresas que nada tienen que ver con el sector.
Una clara y descarada desviación de recursos públicos, que contraviene con el deber ser. No es posible que mientras el campesinado y pequeños empresarios del Atlántico reclamen mayores apoyos del Estado, los recursos dispuestos no cumplan con ese objetivo, sino que, en la práctica, configuren un Agro Ingreso Seguro a menor escala.
En efecto, tal como lo han venido informando diversos medios de comunicación, incluyendo este Portal 321noticiasenaccion.com, la Contraloría General de la República evidenció irregularidades que afectan la gestión de los recursos del Sistema General de Regalías invertidos en el proyecto de Ciencia, Tecnología e Innovación, aprobado para el Atlántico por $15.050.456.012.
Tras verificar el listado de las 82 empresas beneficiarias, el equipo auditor evidenció que el proceso de selección desconoció los criterios de elegibilidad establecidos en el propio documento técnico del proyecto. Específicamente, incumplió el requisito fundamental de que los beneficiarios pertenecieran al sector agroindustrial, definido explícitamente como la «transformación de productos procedentes de la agricultura, ganadería, actividad forestal y la pesca».
El análisis demostró que 79 de las 82 empresas seleccionadas no correspondían a dicho sector, representando una desviación casi total del objetivo del proyecto. Asimismo, según la CGR, se vulneró el criterio de territorialidad, que exigía tener «Domicilio o sucursal en el departamento del Atlántico», al incluirse empresas con sedes principales en otros departamentos.
A juicio del ente fiscal, esta omisión sistemática de los requisitos técnicos no solo invalida la legitimidad del proceso de selección, sino que desvió los recursos y desnaturalizó por completo el objeto del Convenio, impidiendo que el fortalecimiento se dirigiera a la población para la cual fue diseñado y aprobado.
En consecuencia, el equipo auditor evidenció que, en el marco del Convenio Especial de Cooperación, se llevaron a cabo diversas actividades cuya ejecución dio lugar a diversas irregularidades.
Por ejemplo, el documento técnico que rige el proyecto establece como criterios mínimos de elegibilidad que las empresas beneficiarias deben pertenecer al sector agroindustrial del departamento del Atlántico.
Para verificar el cumplimiento de esta condición, el equipo auditor confrontó el listado de las 82 empresas beneficiarias con las actividades económicas que aparecen en su Registro Único Tributario (RUT), información solicitada formalmente a la Dirección de Impuestos y Aduanas Nacionales (DIAN).
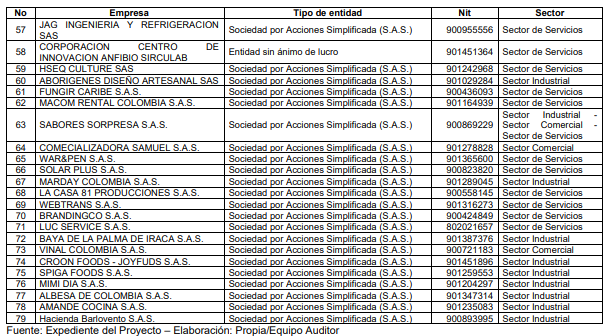
Y contrario a lo estipulado, la verificación arrojó que 79 de las 82 empresas seleccionadas no cumplían con el requisito de pertenencia al sector agroindustrial. El análisis de sus códigos de actividad económica evidenció que estas no desarrollan procesos de transformación industrial de materias primas agropecuarias, lo cual representa una inobservancia del criterio técnico de elegibilidad y desvirtúa la correcta focalización de los recursos.
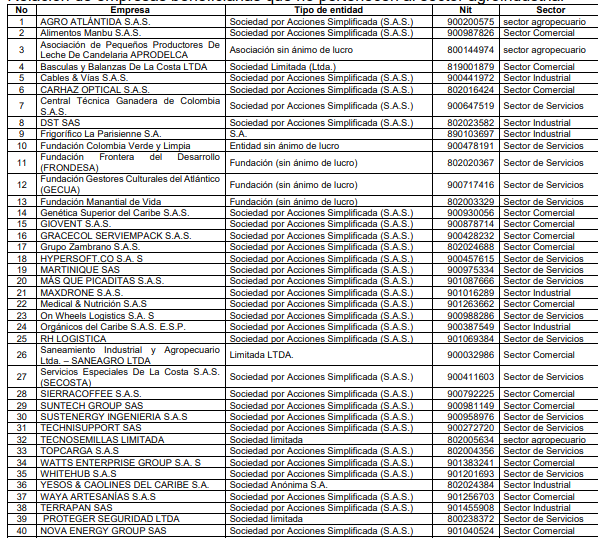
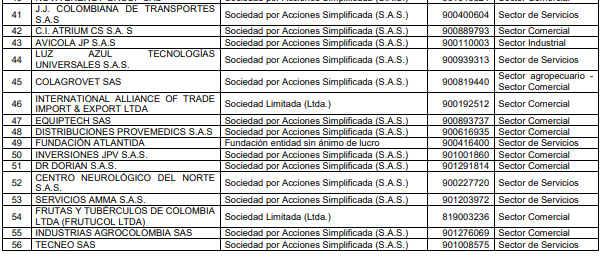
A continuación, se presentan las empresas que fueron seleccionadas como beneficiarias del proyecto, pero que no cumplían con los criterios establecidos en el documento técnico, particularmente en lo relacionado con la exigencia de pertenecer al sector agroindustrial:
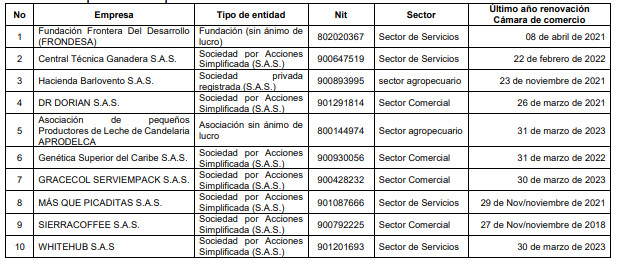
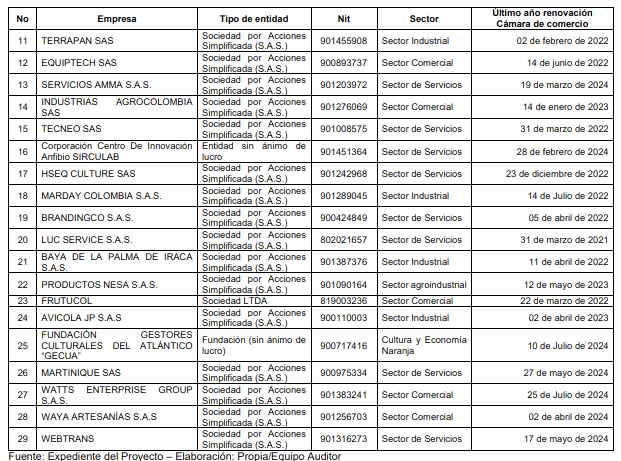
Durante el proceso de verificación adelantado por el grupo auditor, también se evidenció que, de las 82 entidades identificadas como beneficiarias del proyecto, 29 no cumplieron con la renovación de su matrícula mercantil ante la Cámara de Comercio.
Este incumplimiento muestra la posible inobservancia de los requisitos legales de formalidad empresarial y pone en duda la vigencia y operatividad actual de dichas entidades al momento de su participación en el proyecto.
A continuación, se relacionan las entidades que no acreditaron la renovación de su matrícula mercantil:
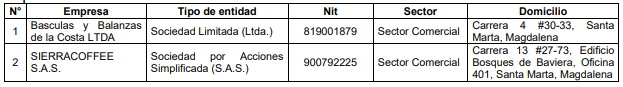
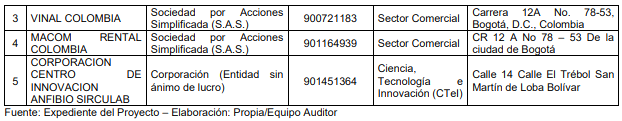
Durante la verificación de la información de las entidades beneficiarias, el grupo auditor evidenció que 5 de ellas no cumplían con uno de los criterios establecidos en el proceso de selección, relacionado con el requisito de que el domicilio principal debía estar ubicado en el departamento del Atlántico, como lo estipula en el documento técnico del proyecto, dentro de sus «Criterios mínimos de elegibilidad», que las empresas aspirantes deben tener «Domicilio o sucursal en el departamento del Atlántico».
En efecto, se identificó que cinco entidades tienen su domicilio principal fuera del departamento, lo cual contraviene lo dispuesto en los términos de referencia del proyecto.
A continuación, se relacionan las entidades que presentan esta inconsistencia:
Del análisis efectuado al listado de las 82 empresas beneficiarias del proyecto, el grupo auditor identificó que únicamente tres de ellas cumplían con el criterio de pertenencia al sector agroindustrial, conforme a la actividad económica señalada en el Registro Único Tributario (RUT).
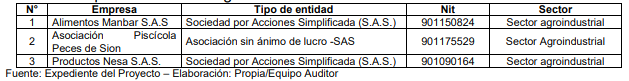
De estas tres empresas, sólo dos contaban con información disponible sobre su facturación, correspondiente a los años 2023 y 2024, suministrada por la Dirección de Impuestos y Aduanas Nacionales (DIAN). Con base en dicha información, el grupo auditor procedió a agrupar los datos de facturación de ambas empresas, con el propósito de identificar una posible variación positiva en los ingresos, que pudiera estar asociada a los efectos del proyecto en el fortalecimiento de su capacidad innovadora.
De acuerdo con lo anterior, el grupo auditor evidenció que no se logró generar un impacto positivo ni un incremento en la facturación de las dos empresas que cumplían con el criterio de pertenencia al sector agroindustrial. Por el contrario, al comparar los datos de facturación correspondientes a los años 2023 y 2024, se observó una disminución del 48% en sus ingresos, lo cual pone en evidencia la ineficacia del proyecto para alcanzar su objetivo central de fortalecer las capacidades innovadoras y productivas del sector agroindustrial.
De acuerdo con lo anterior, el grupo auditor evidenció que no se logró generar un impacto positivo ni un incremento en la facturación de las dos empresas que cumplían con el criterio de pertenencia al sector agroindustrial. Por el contrario, al comparar los datos de facturación correspondientes a los años 2023 y 2024, se observó una disminución del 48% en sus ingresos, lo cual pone en evidencia la ineficacia del proyecto para alcanzar su objetivo central de fortalecer las capacidades innovadoras y productivas del sector agroindustrial.
El grupo auditor Tampoco evidenció la existencia de informes de seguimiento por parte de los expertos responsables a las 82 empresas beneficiarias del proyecto. Estos informes eran fundamentales para documentar el cumplimiento y los avances relacionados con los tres servicios de innovación a los que tenía derecho cada entidad, conforme a los entregables establecidos contractualmente.
En consecuencia, la ausencia de estos informes impide verificar de manera objetiva la trazabilidad, ejecución y efectividad de los servicios prestados a cada beneficiario, lo que representa una debilidad en el control y seguimiento técnico del proyecto.
Para el ente fiscalizador, los recursos destinados al fortalecimiento del sector agroindustrial fueron desviados para beneficiar a empresas de los sectores comercial, industrial y de servicios.
Esto llevó a la conclusión de determinar un hallazgo administrativo con presunta incidencia disciplinaria y fiscal por $14.180 millones.
Foto: Comunicaciones Gobernación
Más historias
Uninorte y Analytikus implementan Proyecto MarIA para detectar deservión estudiantil
¿Habrá alumbrado navideño con El Niño y energía cara?
¿Más plata para lo mismo?