
Una multimillonaria contratación fue frenada por la Supersolidaria. La pésima gestión del Agente Especial y del Revisor Fiscal condujeron a la remoción de sus cargos.
La incapacidad e ineficiencia para elaborar un Diagnóstico Integral y Estudio de Viabilidad para definir el futuro de Coolechera, condujeron a la Superintendencia de Economía Solidaria -Supersolidaria- a remover de sus cargos al Agente Especial, Alfonso Gómez Bautista, y el Revisor Fiscal, Camilo Adolfo De la Hoz León.
En sus reemplazos fueron designados Richard Andrés Niño Díaz, como nuevo Agente Especial y Pilar Torres González, en su condición de representante de la sociedad Colombia Tribuna.com S.A.S., como Revisora Fiscal.
Los dos funcionarios no fueron capaces de entregar en los plazos previstos tanto el diagnóstico como los soportes y futuras alternativas para sacar adelante dicha Cooperativa.
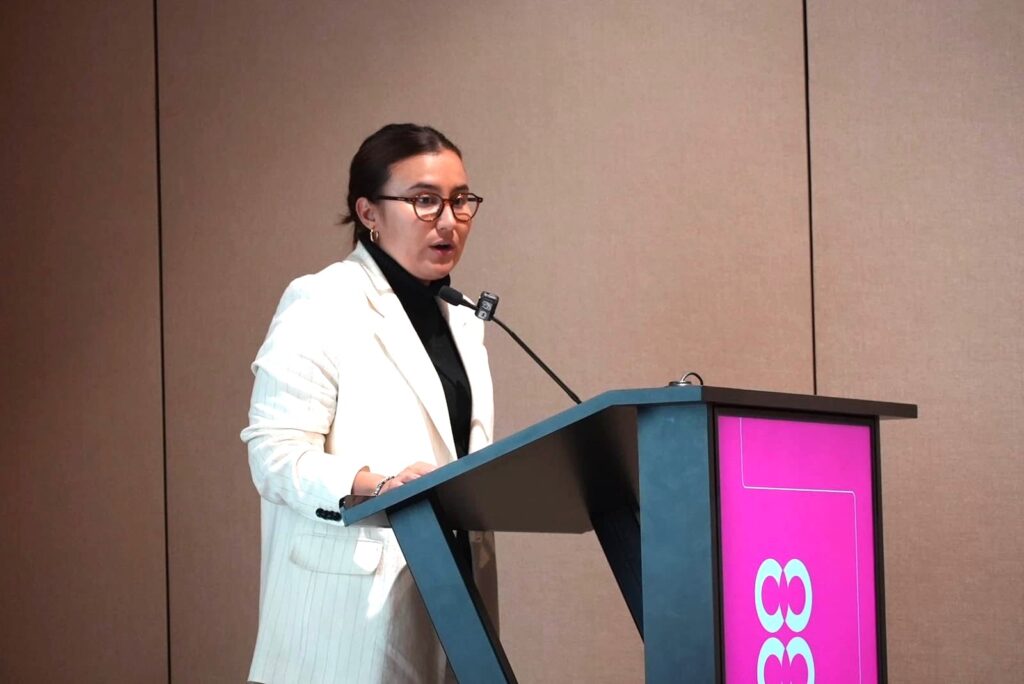
Esto es lo que se desprende del informe bajo el cual la Superintendente, María José Navarro Muñoz, tomó la decisión de removerlos.
De manera reiterada a los dos servidores les hicieron requerimientos para que entregaran la información completa y debidamente soportada. Lo cual no ocurrió.
Por el contrario, la desatención de ellos obligó a prorrogar la Intervención hasta el 18 de junio de este año, a partir del 26 de mayo.
Luego, el 18 de junio, la vigencia de la toma de posesión de los bienes, haberes y negocios para diagnóstico de Coolechera, fue ampliada hasta el 3 de julio de 2025 (hoy), con el fin de permitir la presentación ampliada del Diagnóstico Integral e Informe de Viabilidad del Agente Especial y el respectivo concepto del Revisor Fiscal, así como su análisis técnico y la adopción de una decisión debidamente fundada por parte de esta Superintendencia.
Dentro de las actividades mínimas que debía agotar el Agente Especial de la cooperativa intervenida, con independencia de que la Superintendencia requiriera otras actuaciones en virtud de sus facultades de supervisión y seguimiento, se encuentra la presentación del Diagnóstico, dentro de los 45 días calendario siguientes a la fecha en que se ordenó la toma de posesión.
Esto incluye un diagnóstico integral sobre la situación administrativa, financiera, contable, jurídica y de gestión de la entidad solidaria supervisada; y un estudio de viabilidad que contemple las alternativas que se ejecutarán para colocar la Cooperativa en condiciones de desarrollar adecuadamente su objeto social. También cabría la posibilidad de realizar otras
operaciones que permitan lograr mejores condiciones para el pago total o parcial de las acreencias de la intervenida, o si, por el contrario, la entidad debe ser liquidada.
Pobre presentación de informes
Al detalle de la situación administrativa, legal, financiera y sistema de gestión, el diagnóstico debería concluir con la posición del Agente Especial respecto de la medida administrativa que, en su concepto, debería adoptar la Superintendencia, para lo cual podría optar por alguna de las siguientes opciones, debidamente justificada y acreditada:
– Solicitud de levantamiento de la medida.
– Toma de posesión para administrar.
– Toma de posesión para liquidar.
Sin embargo, lo presentado por los dos servidores sólo describe una situación institucional de alta complejidad y deterioro, evidenciando afectaciones graves en las dimensiones operativa, administrativa y financiera.
Entre los hallazgos, se documenta el deterioro sustancial de la infraestructura productiva, obsolescencia y desatención de los sistemas técnicos, deficiencias en seguridad física, afectaciones a las condiciones del personal operativo, subutilización de activos estratégicos, desarticulación de procesos institucionales y riesgos derivados de la presencia de actores armados ilegales.
Desde el punto de vista financiero, los indicadores correspondientes a los ejercicios 2023, 2024 y el primer trimestre de 2025 reflejan un capital de trabajo negativo superior a los $50.000 millones, endeudamiento superior al 100%, márgenes operacionales negativos y un EBITDA persistentemente desfavorable. Todo ello acompañado de pasivos fiscales acumulados, quebranto patrimonial reiterado y riesgos crecientes de iliquidez.
Propuestas sin soportes
Como alternativa a la liquidación, el Agente Especial propuso la adopción de la medida de toma de posesión para administrar. Sin embargo, esta recomendación está expresamente condicionada a la existencia de un compromiso cierto, firme y verificable de inyección de capital por parte de un inversionista, como única vía para respaldar el modelo de recuperación planteado.
Según la Supersolidaria, dicha condición introduce un elemento crítico de incertidumbre, pues no se aporta certeza sobre las fuentes verificables de financiación, ni proyecciones que permitan valorar técnica y jurídicamente la viabilidad del modelo propuesto y su aplicabilidad a la Cooperativa, teniendo en cuenta las características especiales del sector solidario en el que opera.
“La ausencia de estos elementos impide a esta Superintendencia adoptar en este momento una decisión debidamente fundada sobre la viabilidad institucional, en los términos requeridos por los principios de objetividad, legalidad, proporcionalidad y debido proceso. A lo anterior se suma que el concepto rendido por el Revisor Fiscal no satisface las exigencias, al no contener un análisis contable independiente ni emitir una conclusión sustentada sobre la situación financiera y operativa de la Cooperativa. En suma, el documento en mención no contiene un análisis independiente ni una valoración crítica de los estados financieros, y no emite una recomendación estructurada sobre la viabilidad de la Cooperativa, lo cual limita aún más la capacidad de esta Superintendencia para tomar decisiones fundadas”, argumentó la Superintendencia.
En concepto de la entidad, tales omisiones impiden a la Superintendencia “adoptar en este momento una decisión definitiva, en tanto se carece de los elementos de juicio suficientes que garanticen la razonabilidad, legalidad y proporcionalidad de la medida por adoptar. La insuficiencia técnica del diagnóstico obliga a extender el período de toma de posesión, con el fin de completar el análisis y definir el rumbo institucional de la Cooperativa.
Así las cosas, en aplicación del principio de proporcionalidad, y ante la insuficiencia de información para tomar una decisión definitiva, se prorroga por el término de un mes la medida de toma de posesión para diagnóstico, permitiendo culminar el análisis técnico-jurídico del caso, verificar alternativas reales de viabilidad y adoptar una determinación debidamente sustentada que salvaguarde el interés público, la protección de los asociados y la estabilidad del sistema solidario”.
Las empresas presentadas para el manejo
A la Supersolidaria le llama la atención la manera como el Agente Especial, Alfonso Gómez Bautista, presentó a tres empresas que eventualmente estarían interesadas en el manejo de la Cooperativa. Son las siguientes:
– Green Summer Corporation, presentada como la de “mayor viabilidad por su capacidad económica y disposición inmediata de recursos y capital de trabajo”.
– Carta de Intención de Inversiones Agropecuarias Pekín S.A.S., ofreciendo capacidad financiera y operacional.
– Propuesta de apoyo financiero y suministro de la Asociación de Queseros del Sinú y la Sociedad Agropecuaria Confratelli S.A.S., planteando un crédito de $1.200 millones a 12 meses e intereses del 2.8% mensual.
Con ello, el 17 de junio el Agente Especial presentó el Plan de Inversiones y Recuperación de Coolechera, “sin haber cumplido la correcta presentación del informe diagnóstico y sin atender los requisitos para la elaboración de dicho plan”.
El informe concluye con la necesidad de una inyección de $27 mil millones y el Agente Especial, Alfonso Gómez Bautista, presenta a Green Summer Corporation como inversor estratégico.
El modelo contemplaría un 70% de las utilidades de la operación para el inversor, a un plazo de 20 años, para saldar pasivos laborales, tributarios y con asociados, y asumir el 30% de las pérdidas proyectadas en la etapa inicial de la recuperación del negocio, en calidad de préstamo.
Lo que más llama la atención es que la propuesta corresponde al de una sociedad constituída el 12 de junio de este año, es decir, apenas pocos días antes de presentarla, como sucursal de sociedad extranjera con un capital de 1.000 millones de pesos.
Este hecho fue ampliamente cuestionado por la Superintendente María José Navarro Muñoz, quien no vaciló en sacar al Agente Especial y el Revisor Fiscal. Por si las moscas.
Foto: Comunicaciones Supersolidaria
Más historias
Uninorte y Analytikus implementan Proyecto MarIA para detectar deservión estudiantil
¿Habrá alumbrado navideño con El Niño y energía cara?
¿Más plata para lo mismo?